
المحاسبة والضرائب
كيف تتابع حساباتك في يقين: لوحة التحكم المالية، وسندات القبض والصرف، ودفتر الأستاذ العام واليوميات، وإقرار ضريبة القيمة المضافة، ثم القوائم المالية: ميزان المراجعة والأرباح والخسائر والميزانية العمومية والتدفق النقدي. أمثلة حقيقية من الشركة التجريبية.
ما تحتاجه قبل البدء
- إكمال الفصل الأول: دليل الحسابات والأرصدة الافتتاحية
- حسابات البنوك والصناديق التي تتعامل بها
- فترة إقرار الضريبة لديك (شهرية أو ربع سنوية)
- من يعتمد سندات الصرف في منشأتك
1المحاسبة في يقين
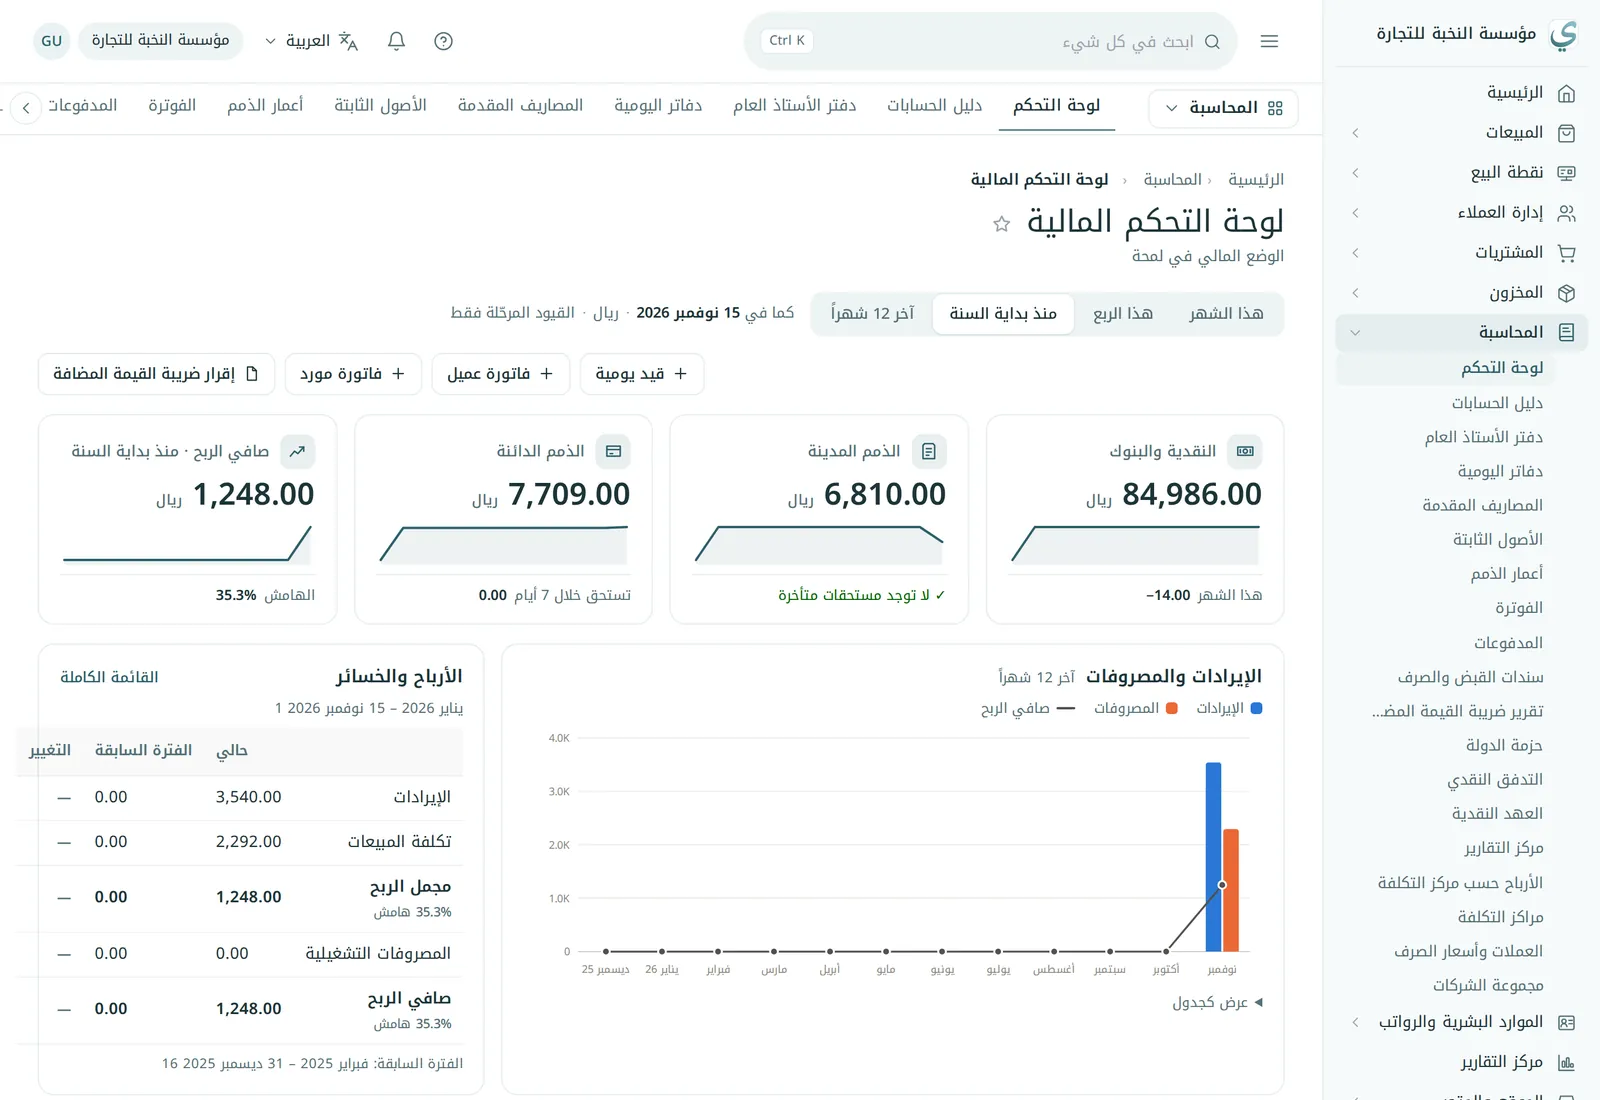
معظم القيود في يقين تُنشأ تلقائياً: الفاتورة، وفاتورة المورد، واستلام البضاعة، والتسليم، والجرد، والسداد… كل مستند مرحّل يقيّد نفسه في الحسابات الصحيحة. لذلك يبقى عملك المحاسبي اليومي في القبض والصرف، والمراجعة، والتقارير.
تجد ذلك في قائمة المحاسبة: لوحة التحكم، ودليل الحسابات، ودفتر الأستاذ العام، ودفاتر اليومية، والمصاريف المقدمة، والأصول الثابتة، وأعمار الذمم، وسندات القبض والصرف، وتقرير ضريبة القيمة المضافة، والتدفق النقدي، ومركز التقارير.
2سند القبض
سند القبض يسجّل مبلغاً استلمته من عميل نقداً أو تحويلاً أو شيكاً، ويسدد به فاتورة أو أكثر. من المحاسبة ← سندات القبض والصرف ← سندات القبض:
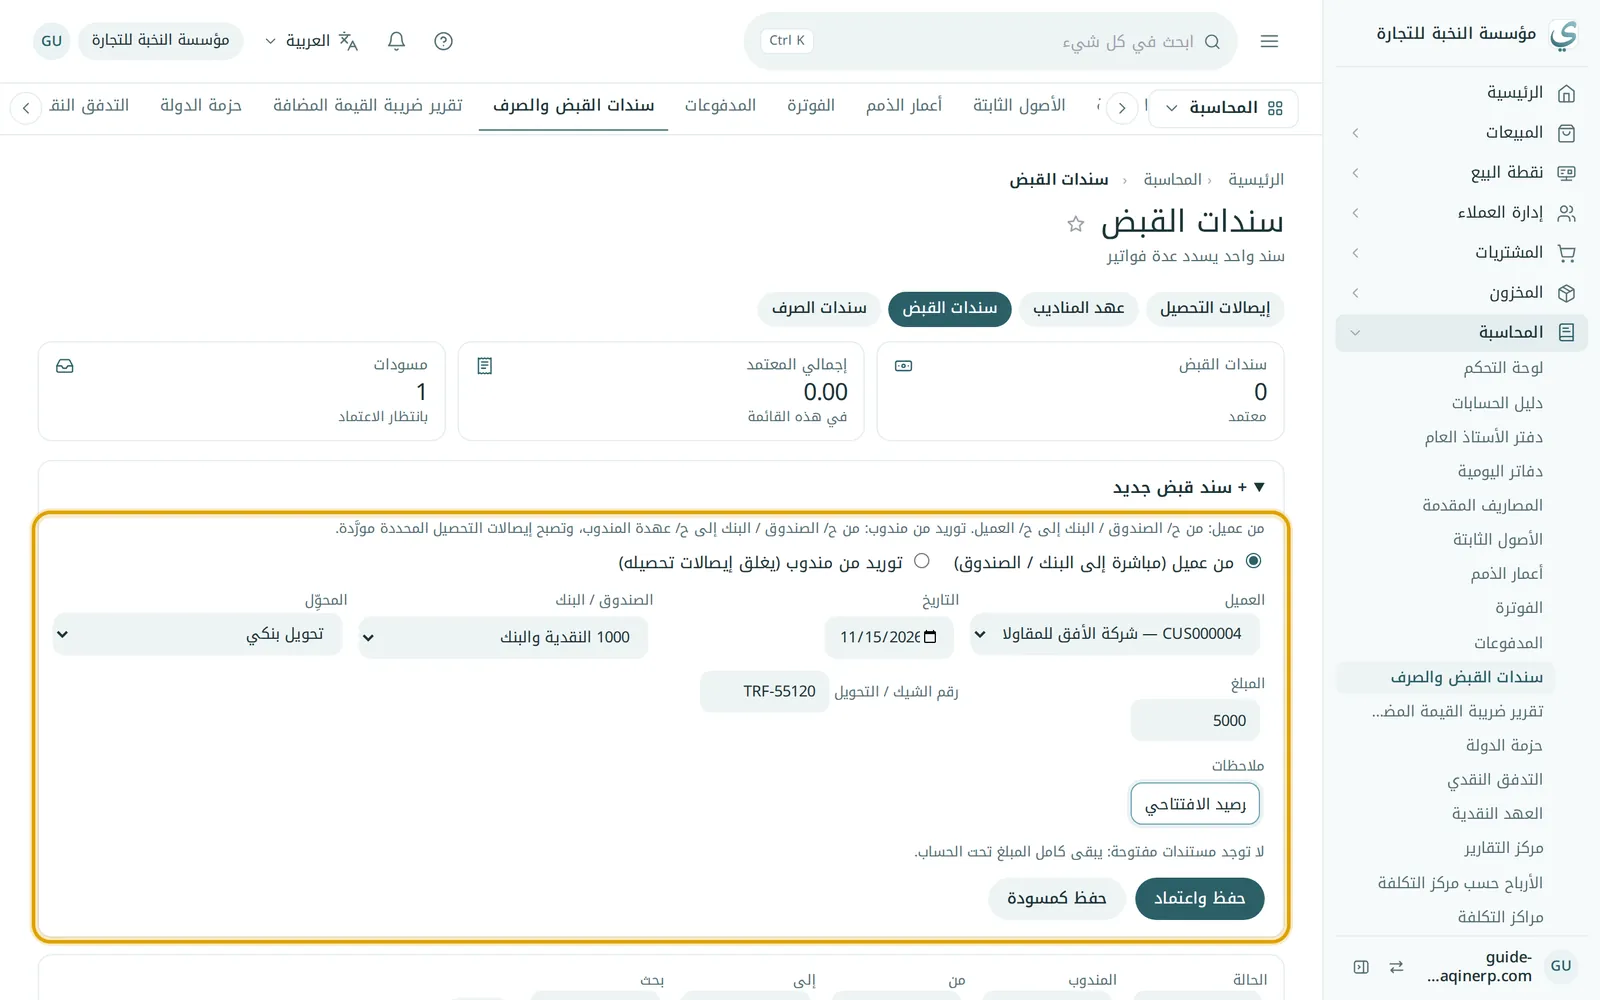
- افتح «+ سند قبض جديد» واختر «من عميل» (مباشرة إلى البنك أو الصندوق).
- اختر العميل والتاريخ، والصندوق / البنك الذي دخل فيه المبلغ، والمحوّل: نقداً أو تحويل بنكي أو شيك.
- اكتب المبلغ ورقم الشيك / التحويل وملاحظة.
- تظهر فواتير العميل المفتوحة: اكتب ما يُسدَّد من كل فاتورة، أو اضغط «توزيع على الأقدم أولاً». ما لا يُوزَّع يبقى تحت الحساب للعميل.
- اضغط «حفظ واعتماد»، أو «حفظ كمسودة» ليعتمده غيرك.
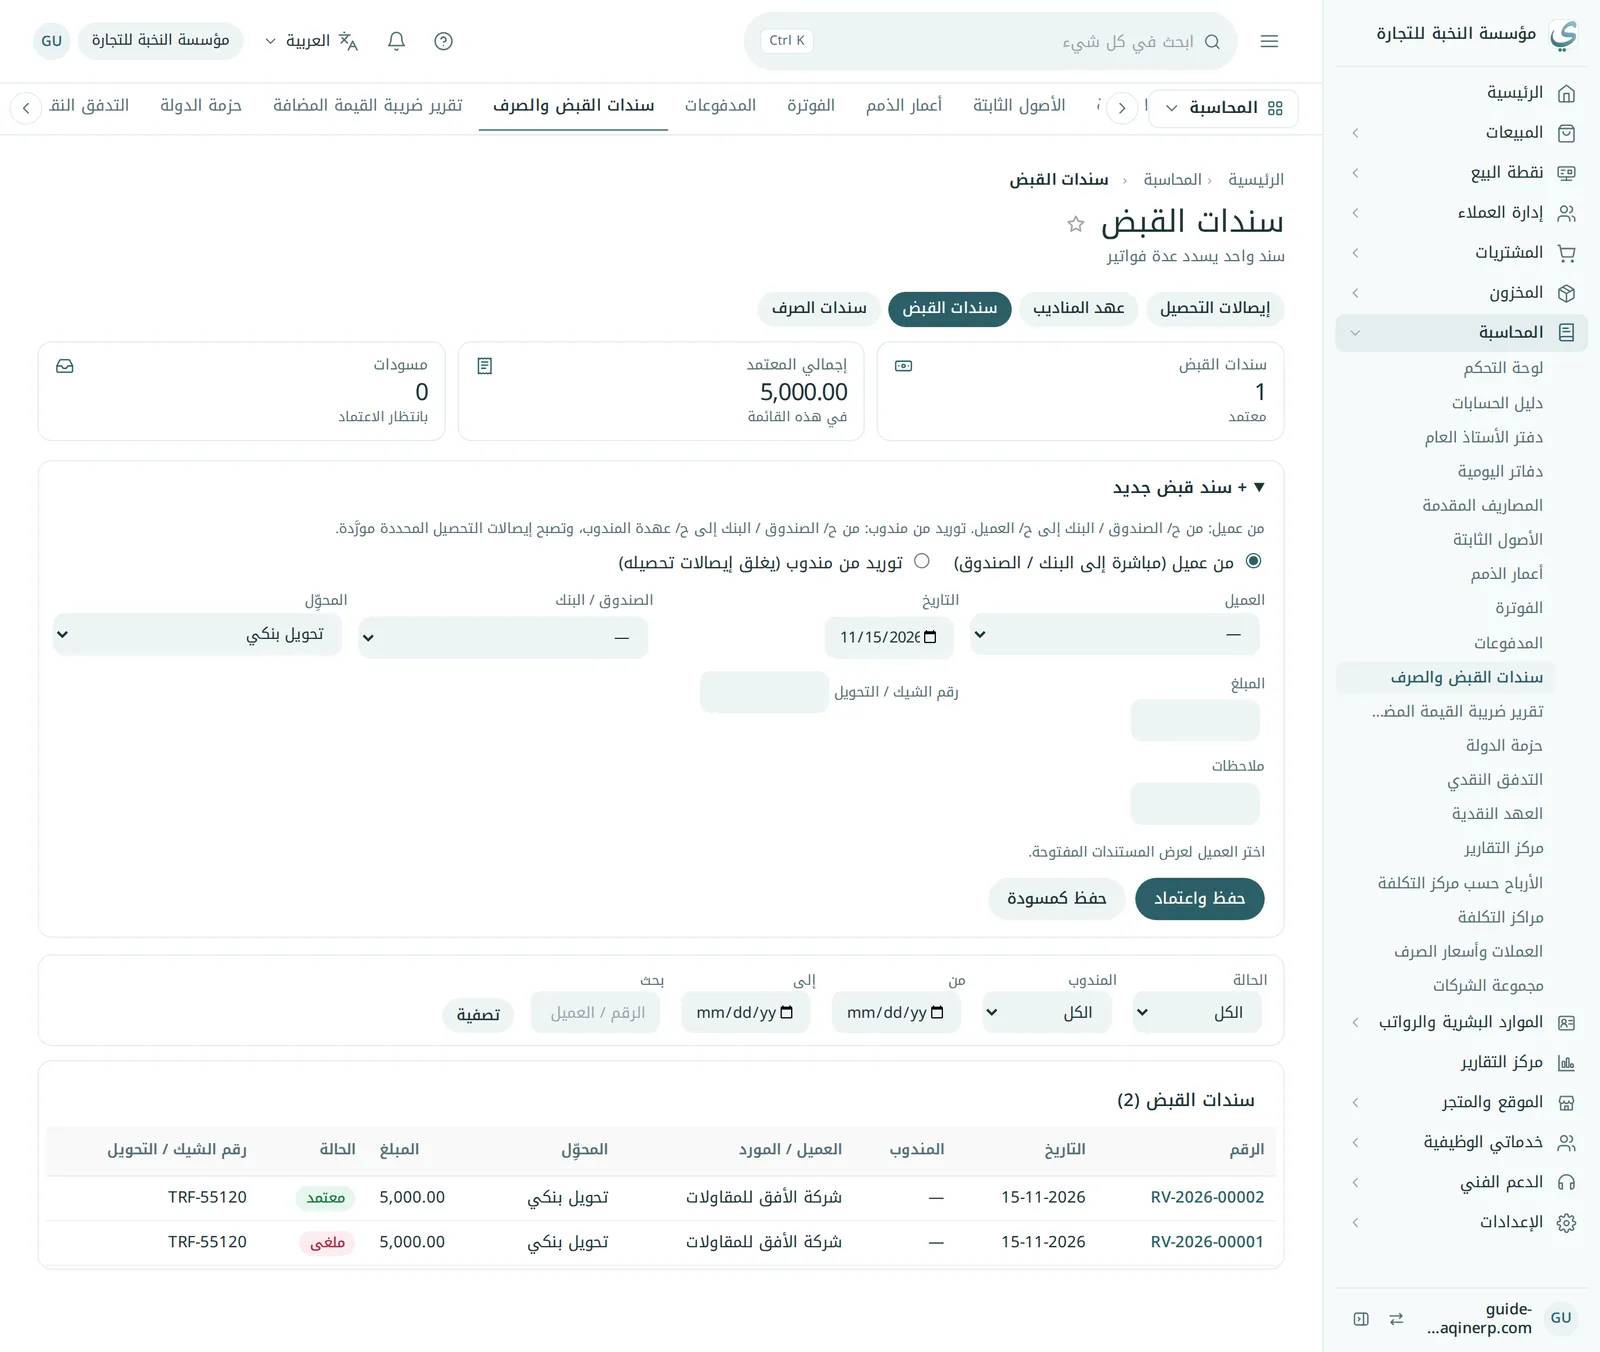
عند الاعتماد يُرحَّل القيد تلقائياً: مدين البنك أو الصندوق، ودائن حساب العميل. ويظهر السند في القائمة برقمه وحالته.
3سند الصرف
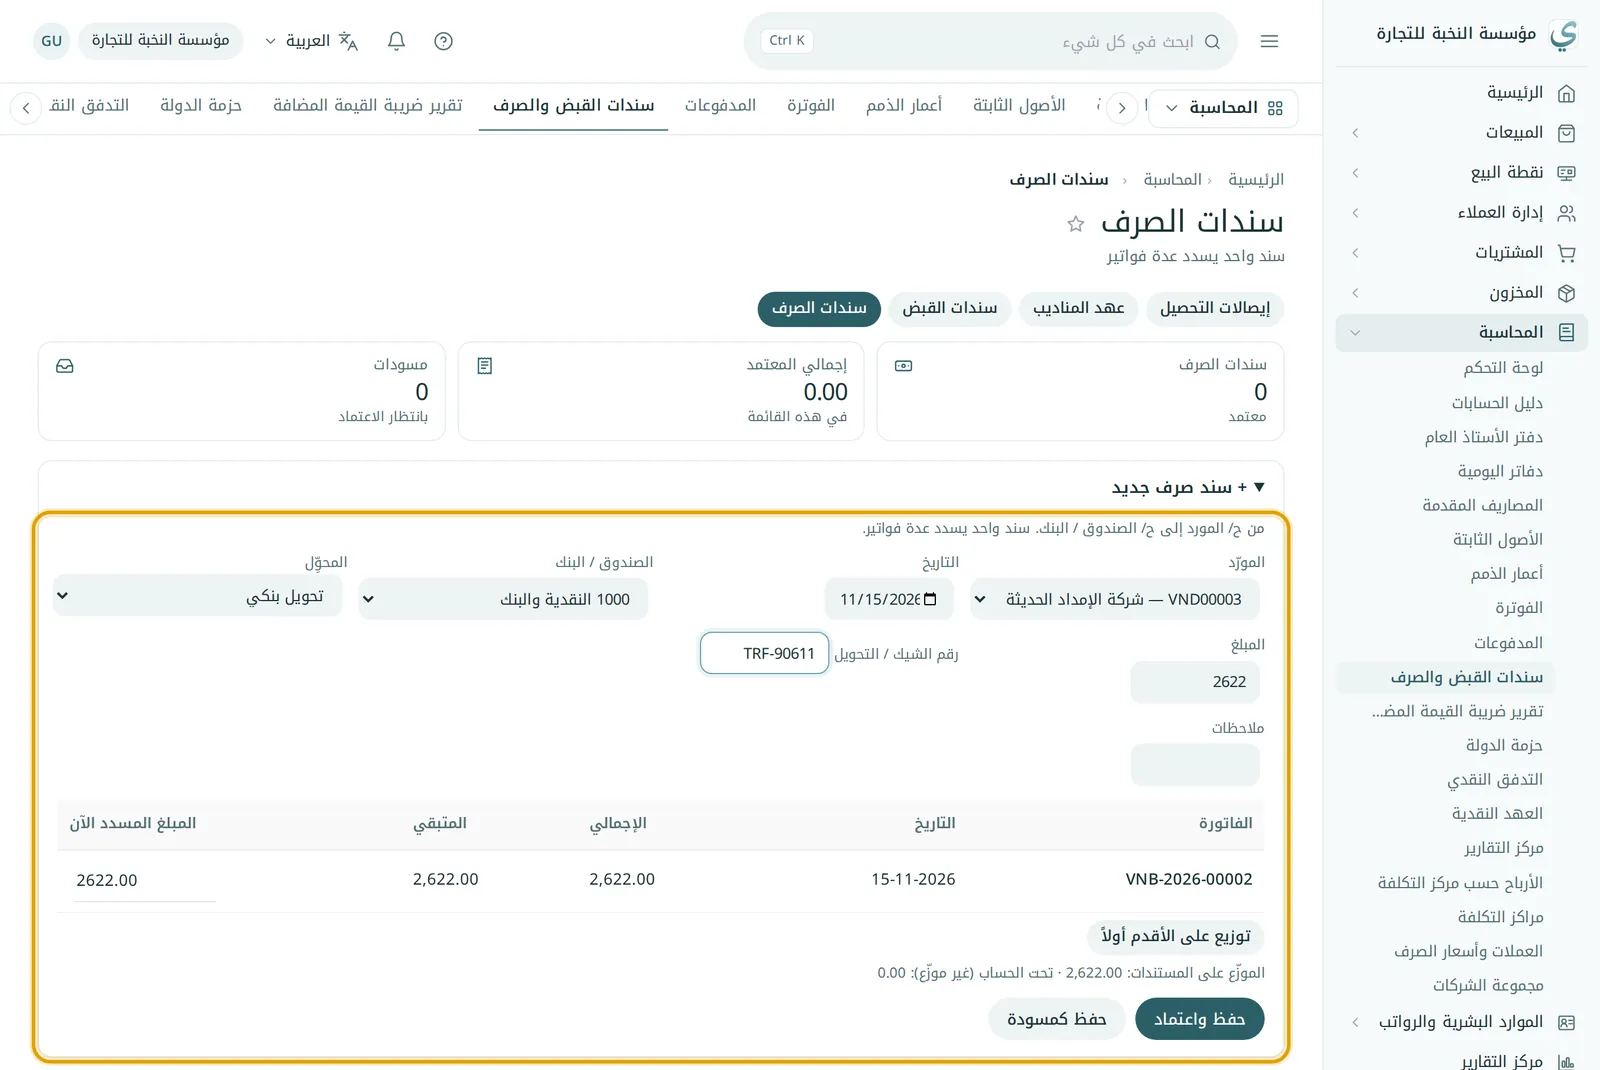
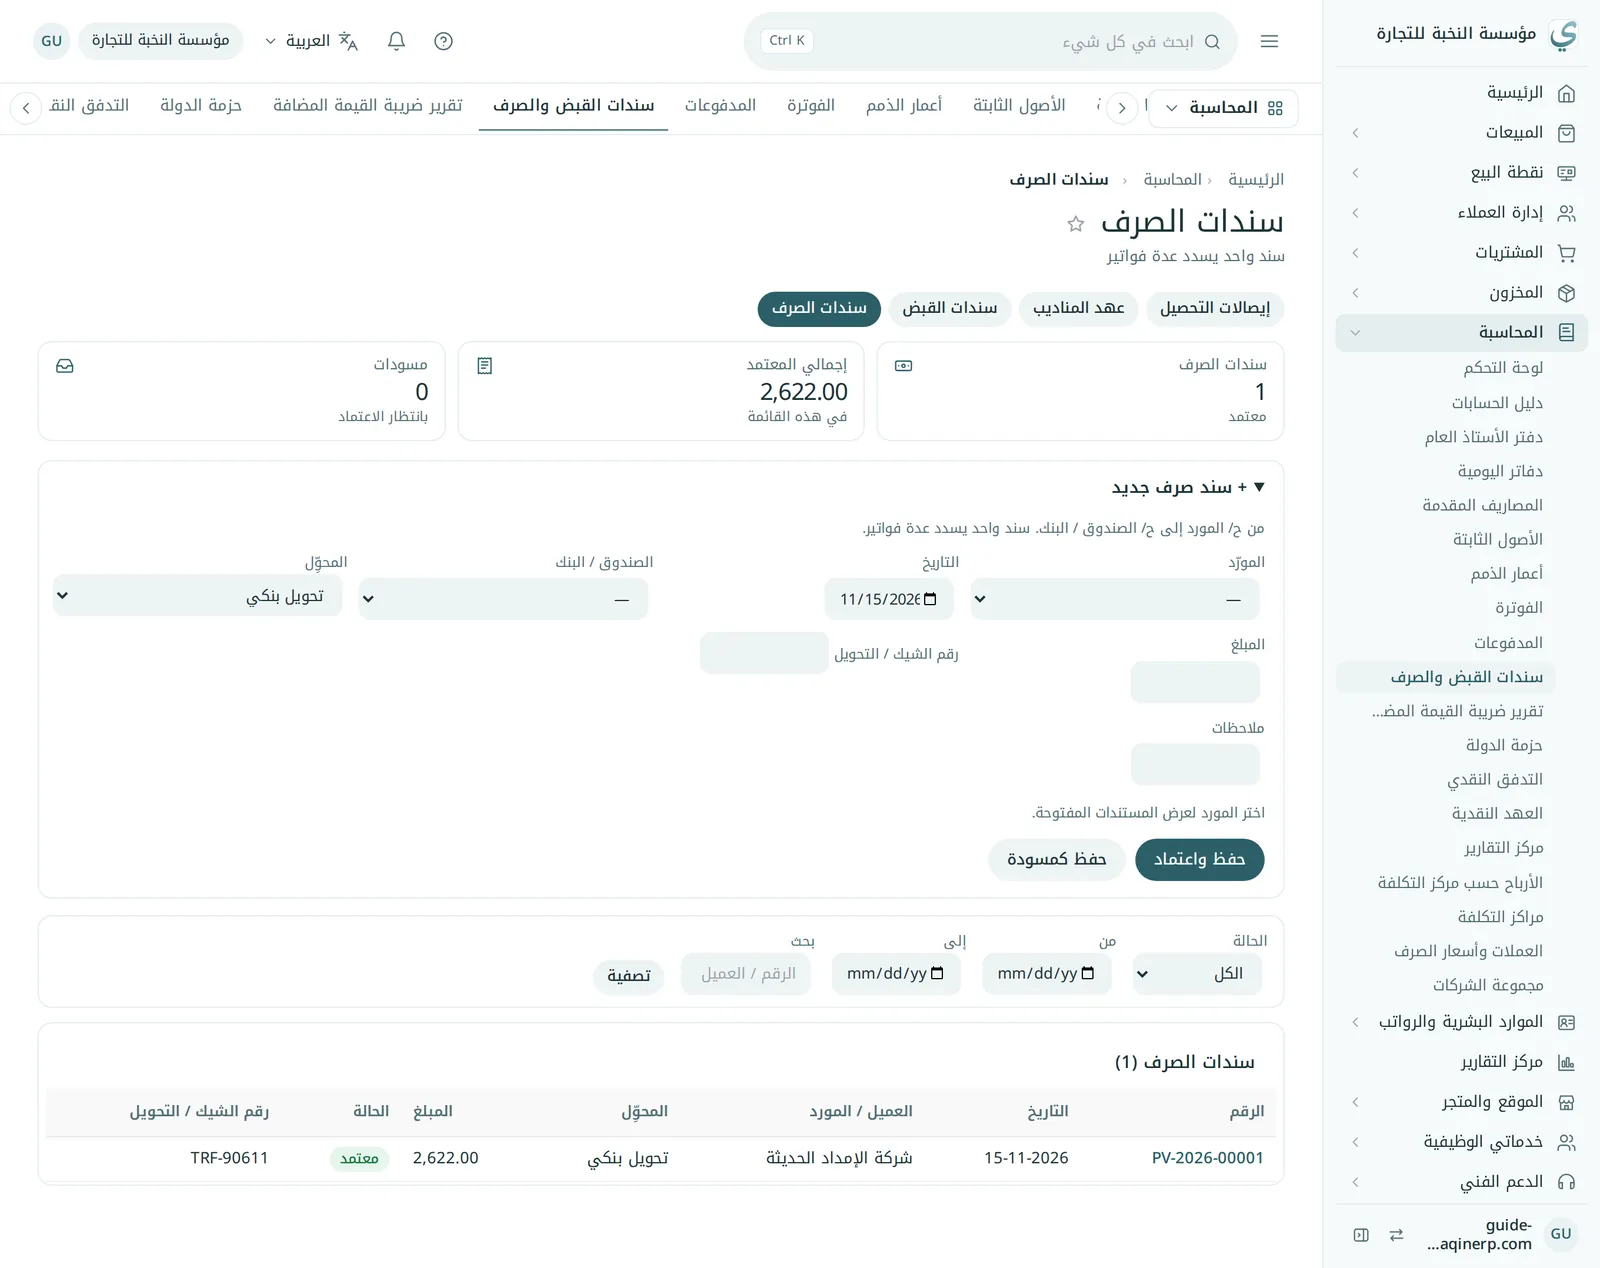
سند الصرف يسجّل مبلغاً دفعته لمورد، ويسدد به فاتورة مورد أو أكثر في سند واحد. من سندات القبض والصرف ← سندات الصرف:
- افتح «+ سند صرف جديد»، واختر المورد والتاريخ والصندوق / البنك الذي خرج منه المبلغ والمحوّل.
- اكتب المبلغ ورقم الشيك أو التحويل.
- في جدول الفواتير اكتب المبلغ المسدد الآن لكل فاتورة، أو «توزيع على الأقدم أولاً».
- اضغط «حفظ واعتماد».
4صفحة السند والإلغاء
افتح أي سند لترى بياناته: الرقم والتاريخ والحالة، والعميل أو المورد، والحساب، والمحوّل ورقم التحويل، ومن أنشأه ومن اعتمده ومتى، والمستندات التي سددها. ورابط «فتح القيد» يعرض القيد المحاسبي.
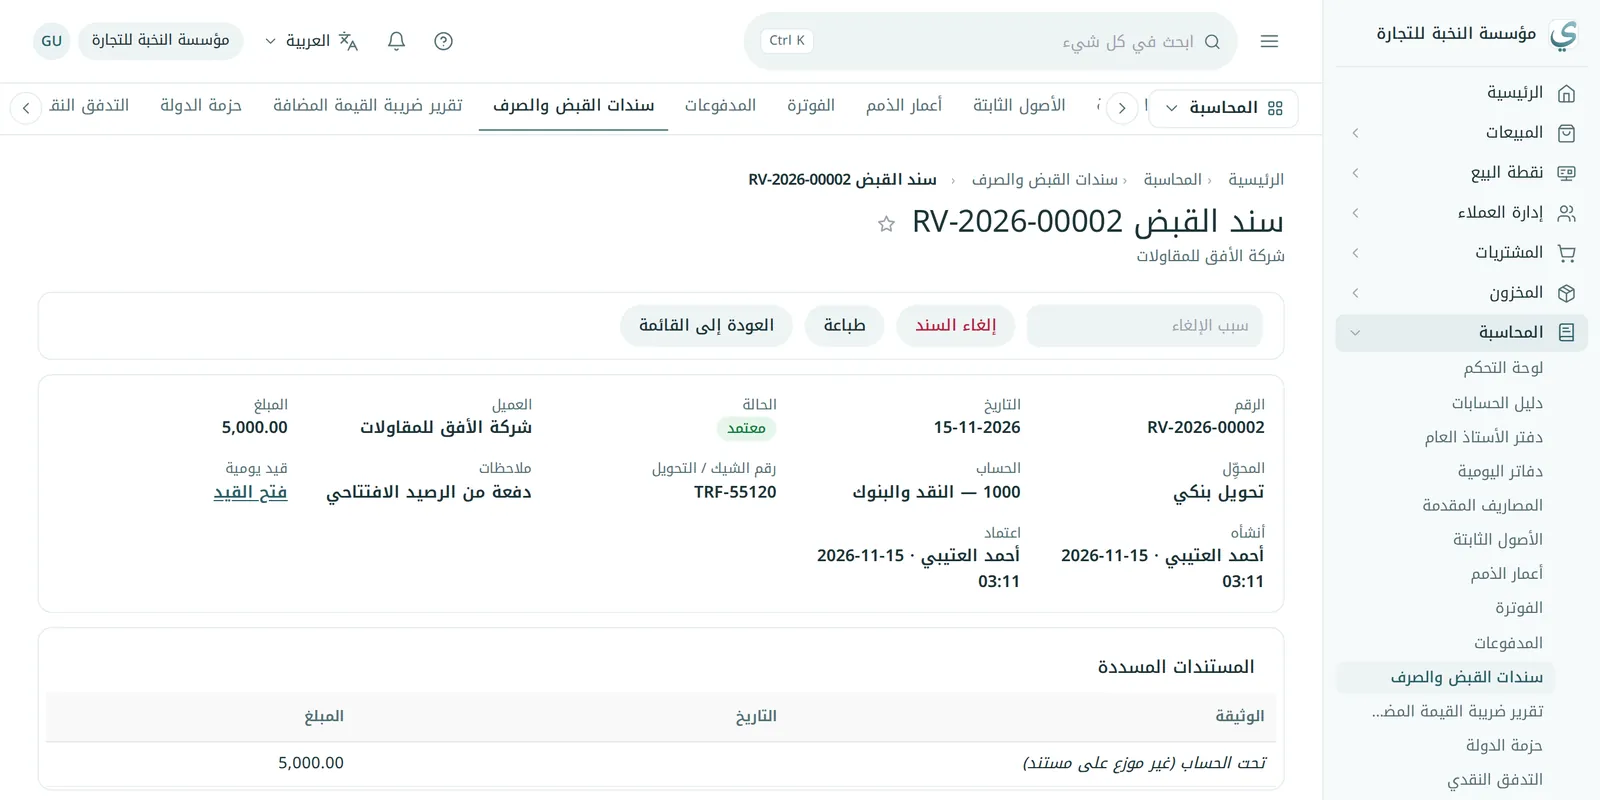
- طباعة: يطبع السند على ورق منشأتك (الشعار والاسم والرقم الضريبي).
- إلغاء السند: اكتب سبب الإلغاء ثم «إلغاء السند»؛ يُعكس القيد وتعود الفواتير مفتوحة كما كانت.
5دفتر الأستاذ العام واليوميات
دفتر الأستاذ العام
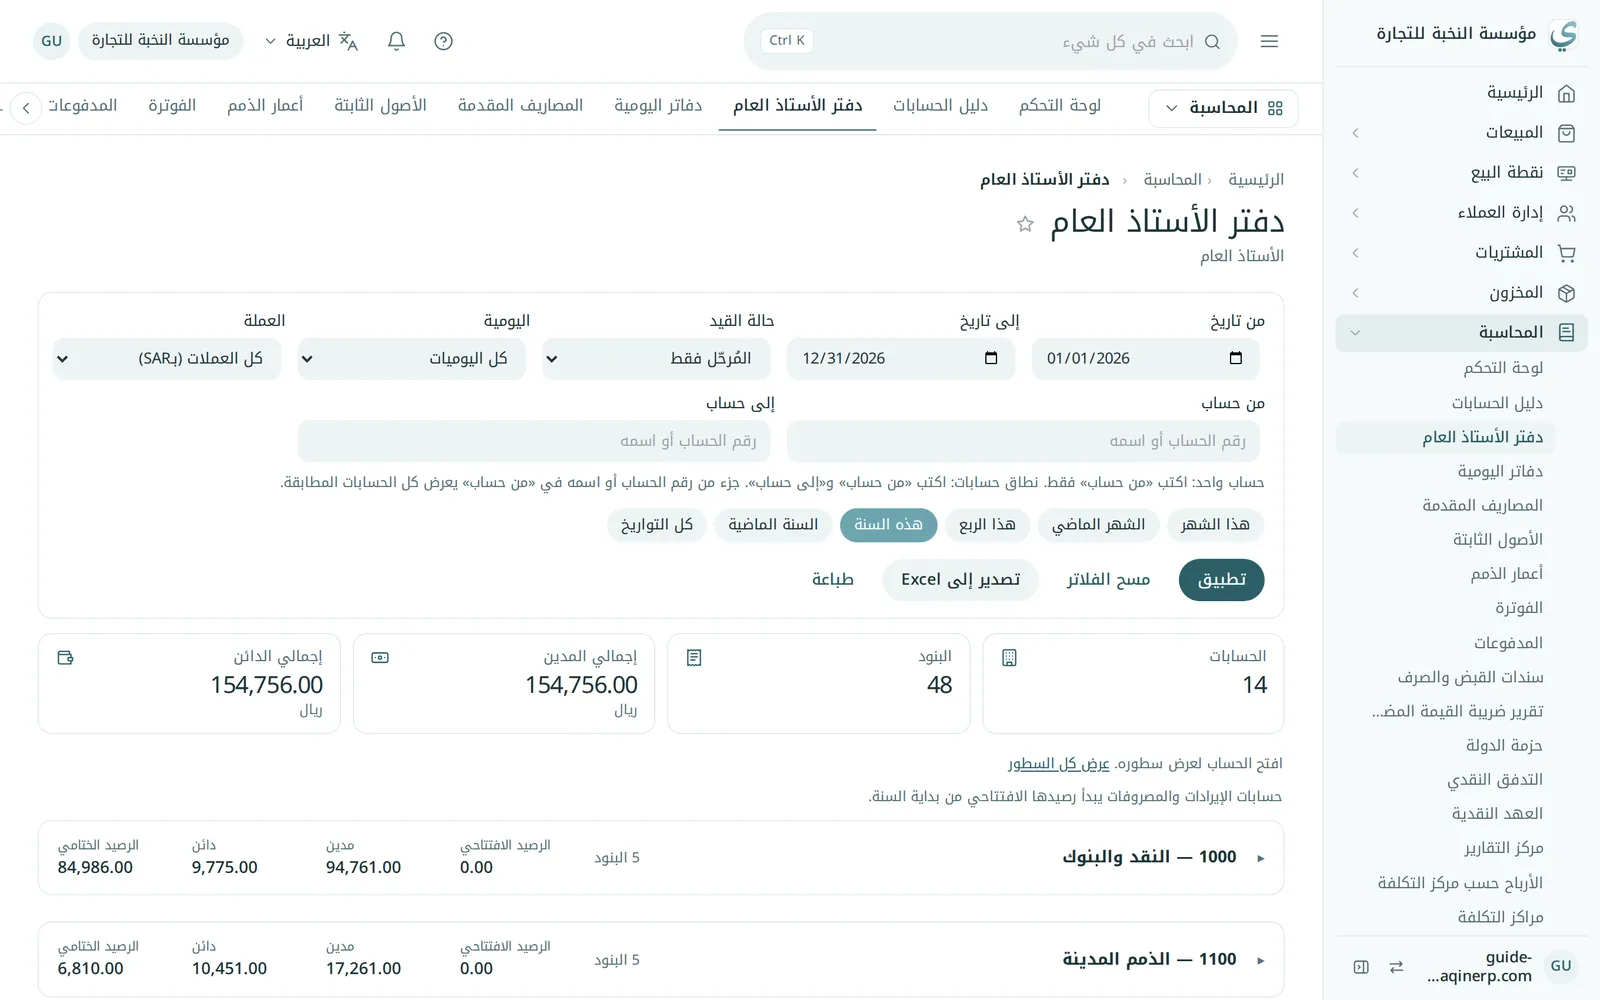
من المحاسبة ← دفتر الأستاذ العام ترى كل حساب برصيده الافتتاحي والمدين والدائن والختامي. حدّد الفترة (أو اختر هذا الشهر، هذا الربع، هذه السنة…)، وحالة القيد، واليومية، والعملة، ومن حساب إلى حساب. اضغط الحساب لترى سطوره، ثم السطر لتفتح المستند.
دفاتر اليومية
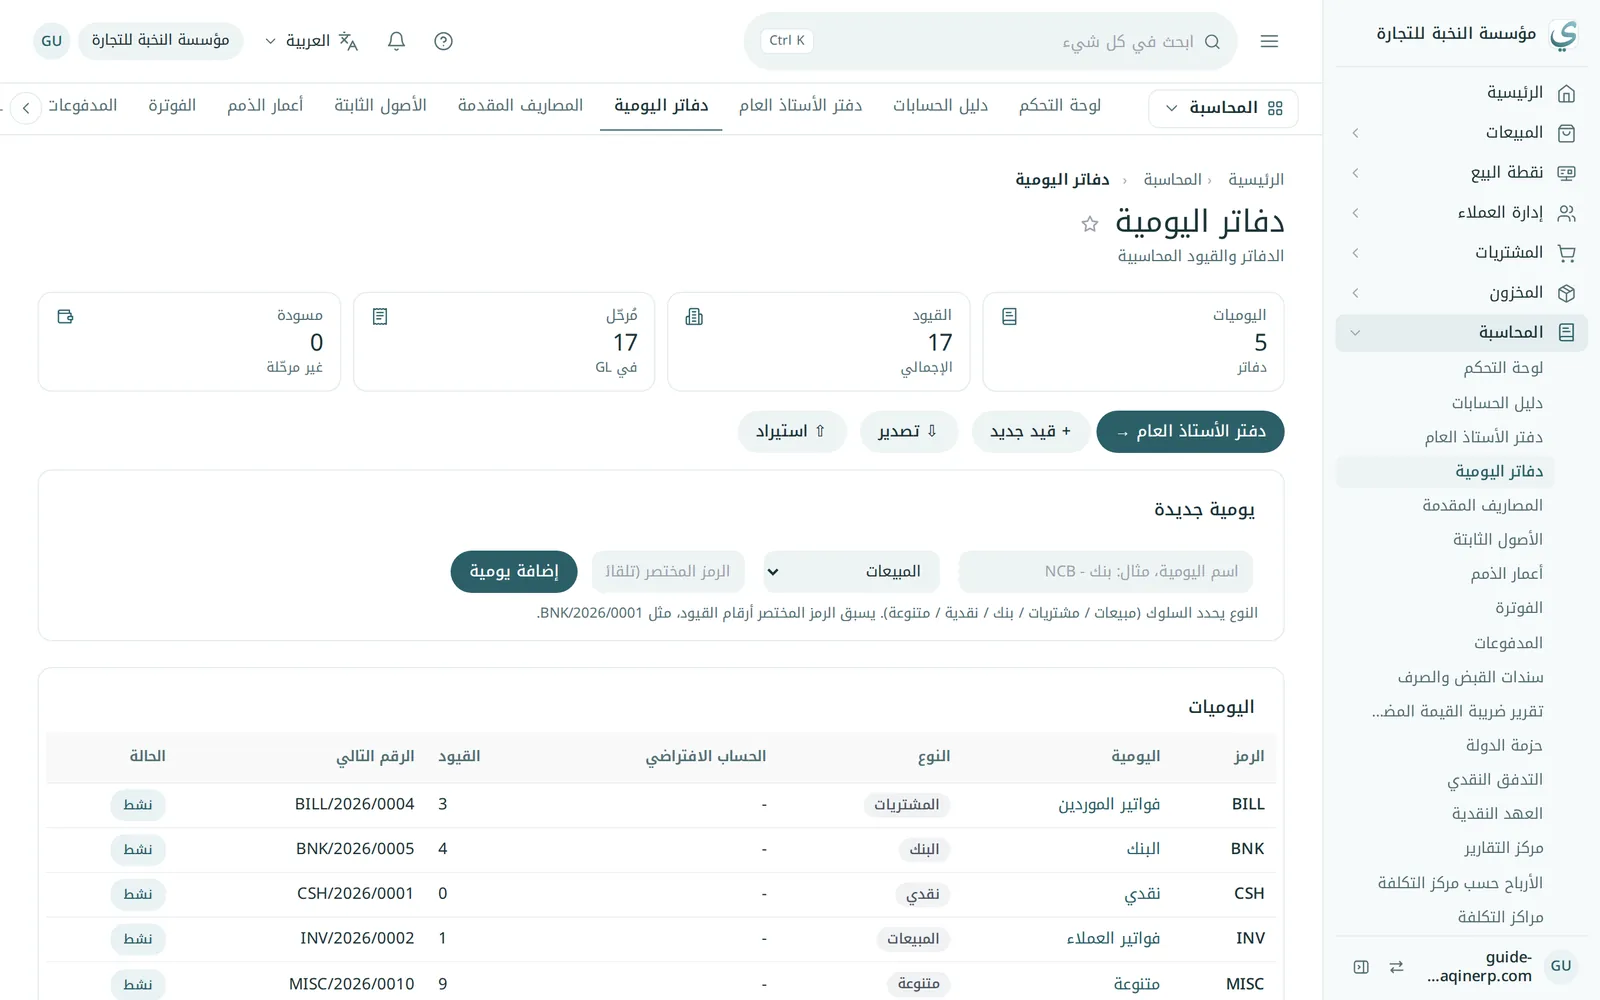
من المحاسبة ← دفاتر اليومية: كل قيد يُرقَّم في يوميته (فواتير العملاء INV، فواتير الموردين BILL، البنك BNK، النقدية CSH، متنوعة MISC). ومنها تنشئ «+ قيد جديد» يدوياً، أو تستورد قيوداً من Excel، أو تضيف يومية جديدة برمز مختصر.
6إقرار ضريبة القيمة المضافة
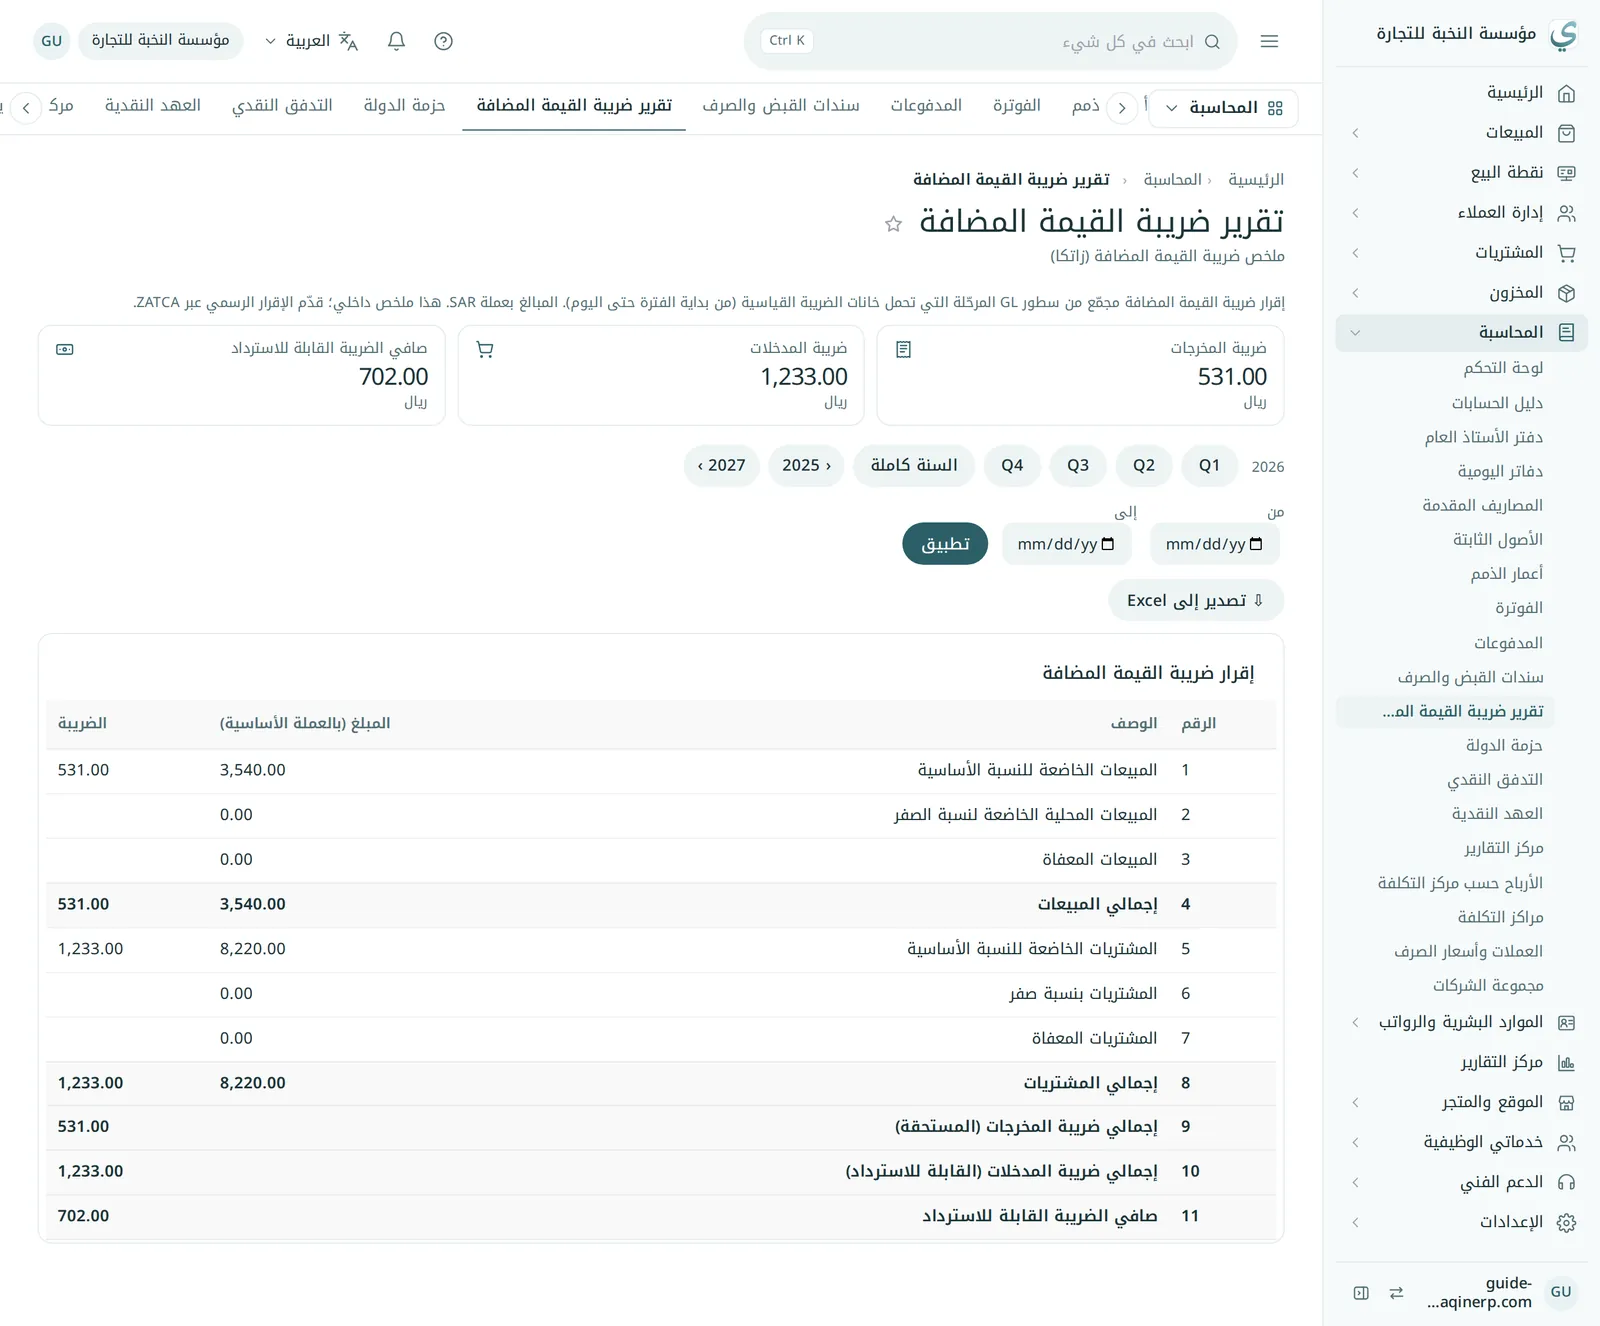
من المحاسبة ← تقرير ضريبة القيمة المضافة: إقرار مجمّع من سطور القيود المرحّلة التي تحمل خانات الضريبة، فكل فاتورة بيع وشراء ومرتجع تدخل تلقائياً في خانتها.
- اختر الفترة: Q1 إلى Q4 أو السنة كاملة، أو من تاريخ إلى تاريخ، ثم «تطبيق».
- راجع البطاقات أعلى الصفحة: ضريبة المخرجات، وضريبة المدخلات، والصافي (مستحق عليك أو قابل للاسترداد).
- راجع الخانات: المبيعات الخاضعة للنسبة الأساسية، والصفرية، والمعفاة، ثم المشتريات بالتقسيم نفسه، ثم الإجماليات.
- اضغط «تصدير إلى Excel»، وانقل الأرقام إلى بوابة الهيئة لتقديم الإقرار الرسمي.
مواعيد الإقرار والفوترة الإلكترونية في كل دولة:
| الدولة | ضريبة القيمة المضافة | المعرّف الضريبي | الإقرار | الفوترة الإلكترونية |
|---|---|---|---|---|
| السعودية | 15% | الرقم الضريبي (15 رقماً) | شهري أو ربع سنوي | فاتورة (زاتكا): مفعّلة في يقين، المرحلة الأولى والثانية |
| الإمارات | 5% | رقم التسجيل الضريبي TRN (15 رقماً) | VAT 201 ربع سنوي (شهري من 150 مليون درهم)، خلال 28 يوماً | عبر مزوّد معتمد (Peppol): من 1 يناير 2027 لإيرادات 50 مليون درهم فأكثر، و1 يوليو 2027 للبقية |
| مصر | 14% | رقم التسجيل الضريبي (9 أرقام) | نموذج 10 شهرياً، حتى نهاية الشهر التالي | منظومة الفاتورة والإيصال الإلكتروني إلزامية للجميع، وتحتاج توقيعاً إلكترونياً |
| عُمان | 5% | الرقم الضريبي والبطاقة الضريبية | ربع سنوي، خلال 30 يوماً | «فوترة» عبر مزوّد معتمد: 1 أبريل 2027 (فوق 5 ملايين ريال)، و1 أكتوبر 2027 للبقية |
| البحرين | 10% | رقم حساب ضريبة القيمة المضافة | شهري (من 3 ملايين دينار) أو ربع سنوي | غير إلزامية بعد، ومسموحة اختيارياً |
| الكويت | لا توجد | البطاقة الضريبية | ضريبة الشركات والزكاة سنوياً، وحجز 5% من دفعات العقود | لا يوجد نظام معلن |
| قطر | لا توجد | الرقم الضريبي (ضريبة) | ضريبة الشركات سنوياً، والاستقطاع شهرياً | القانون معتمد كمسودة، ولا مواعيد بعد |
| الأردن | 16% (ضريبة المبيعات العامة) | الرقم الضريبي وتسلسل مصدر الدخل | كل شهرين | جو فوترة: إلزامية منذ 1 أبريل 2025 |
| العراق | لا توجد (ضريبة مبيعات على سلع وخدمات محددة) | الرقم الضريبي | حسب التقدير | لا يوجد |
| لبنان | 11% | الرقم المالي | ربع سنوي، خلال شهر | لا إلزام، والإقرارات إلكترونية |
| المغرب | 20% (و10%) | ICE (15 رقماً) والمعرّف الضريبي | شهري أو ربع سنوي، قبل يوم 20 | متوقعة للشركات الكبرى، ولا موعد قانوني بعد |
| تونس | 19% (و13% و7%) + الطابع الجبائي | المعرّف الجبائي | شهري، قبل يوم 28 | الفاتورة الإلكترونية (TTN): لكبار المكلفين، وللخدمات من 2026 |
| الجزائر | 19% (و9%) | NIF وNIS والسجل التجاري | G50 شهرياً، قبل يوم 20 | برامج محاسبة معتمدة من 1 يناير 2027 |
| ليبيا | لا توجد (ضريبة دمغة) | رقم الملف الضريبي | الدمغة عند تسجيل العقود | لا يوجد |
7القوائم المالية
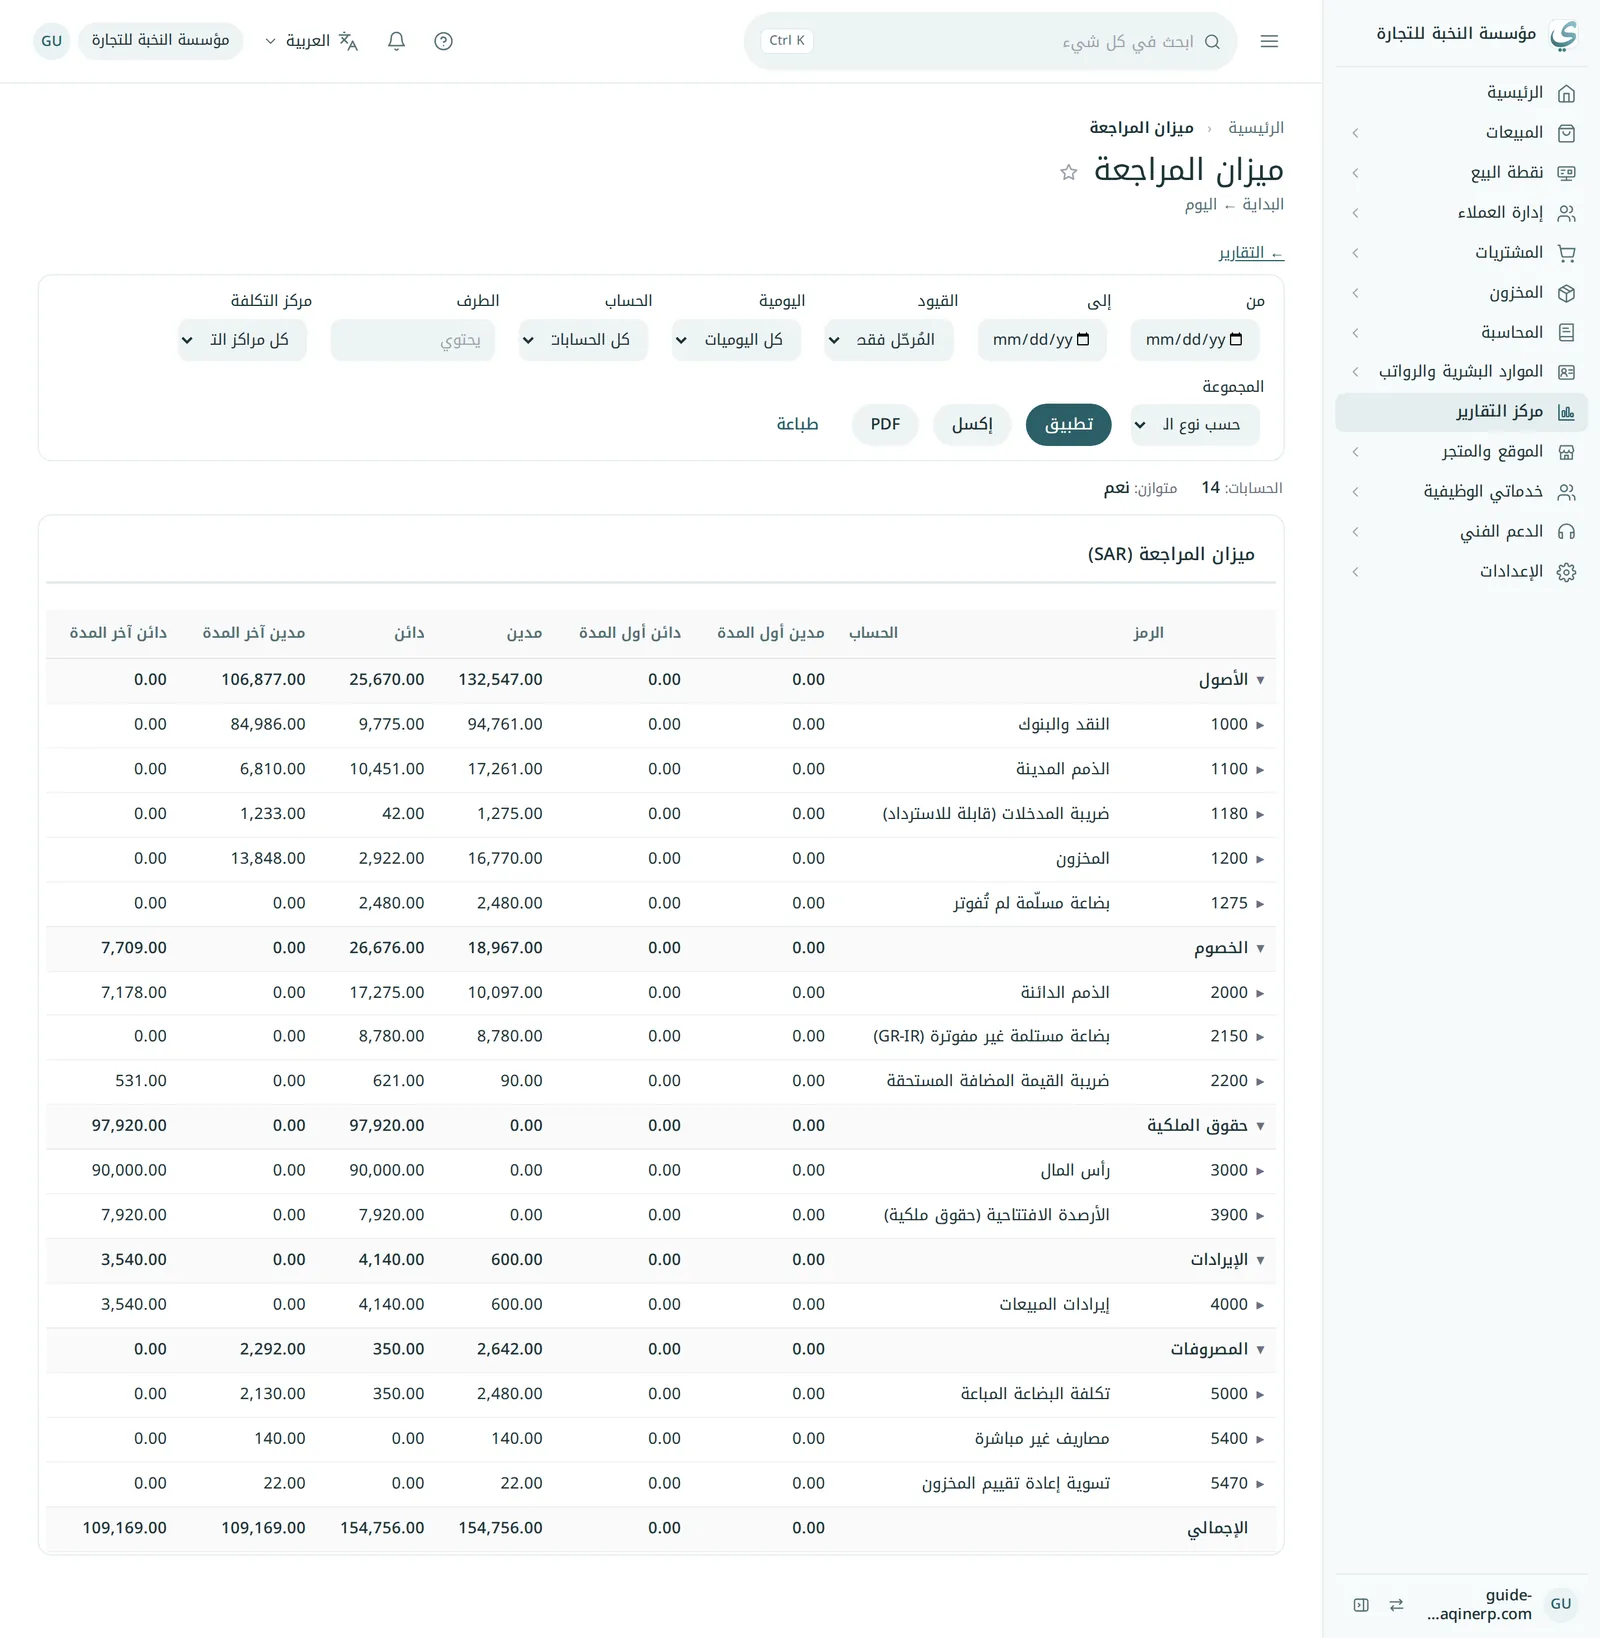
القوائم المالية في مركز التقارير ← القوائم المالية. كل قائمة فيها فلاتر للفترة والقيود (المرحّلة فقط) واليومية والحساب والطرف ومركز التكلفة، ومقارنة بفترة سابقة، وتصدير إلى Excel وPDF وطباعة. اضغط ▸ بجانب أي حساب لترى سطوره.
ميزان المراجعة
لكل حساب: الرصيد أول المدة، وحركة المدين والدائن، والرصيد آخر المدة، مجمّعة حسب النوع (الأصول، الخصوم، حقوق الملكية، الإيرادات، المصروفات). وأعلاه علامة «متوازن: نعم».
الأرباح والخسائر
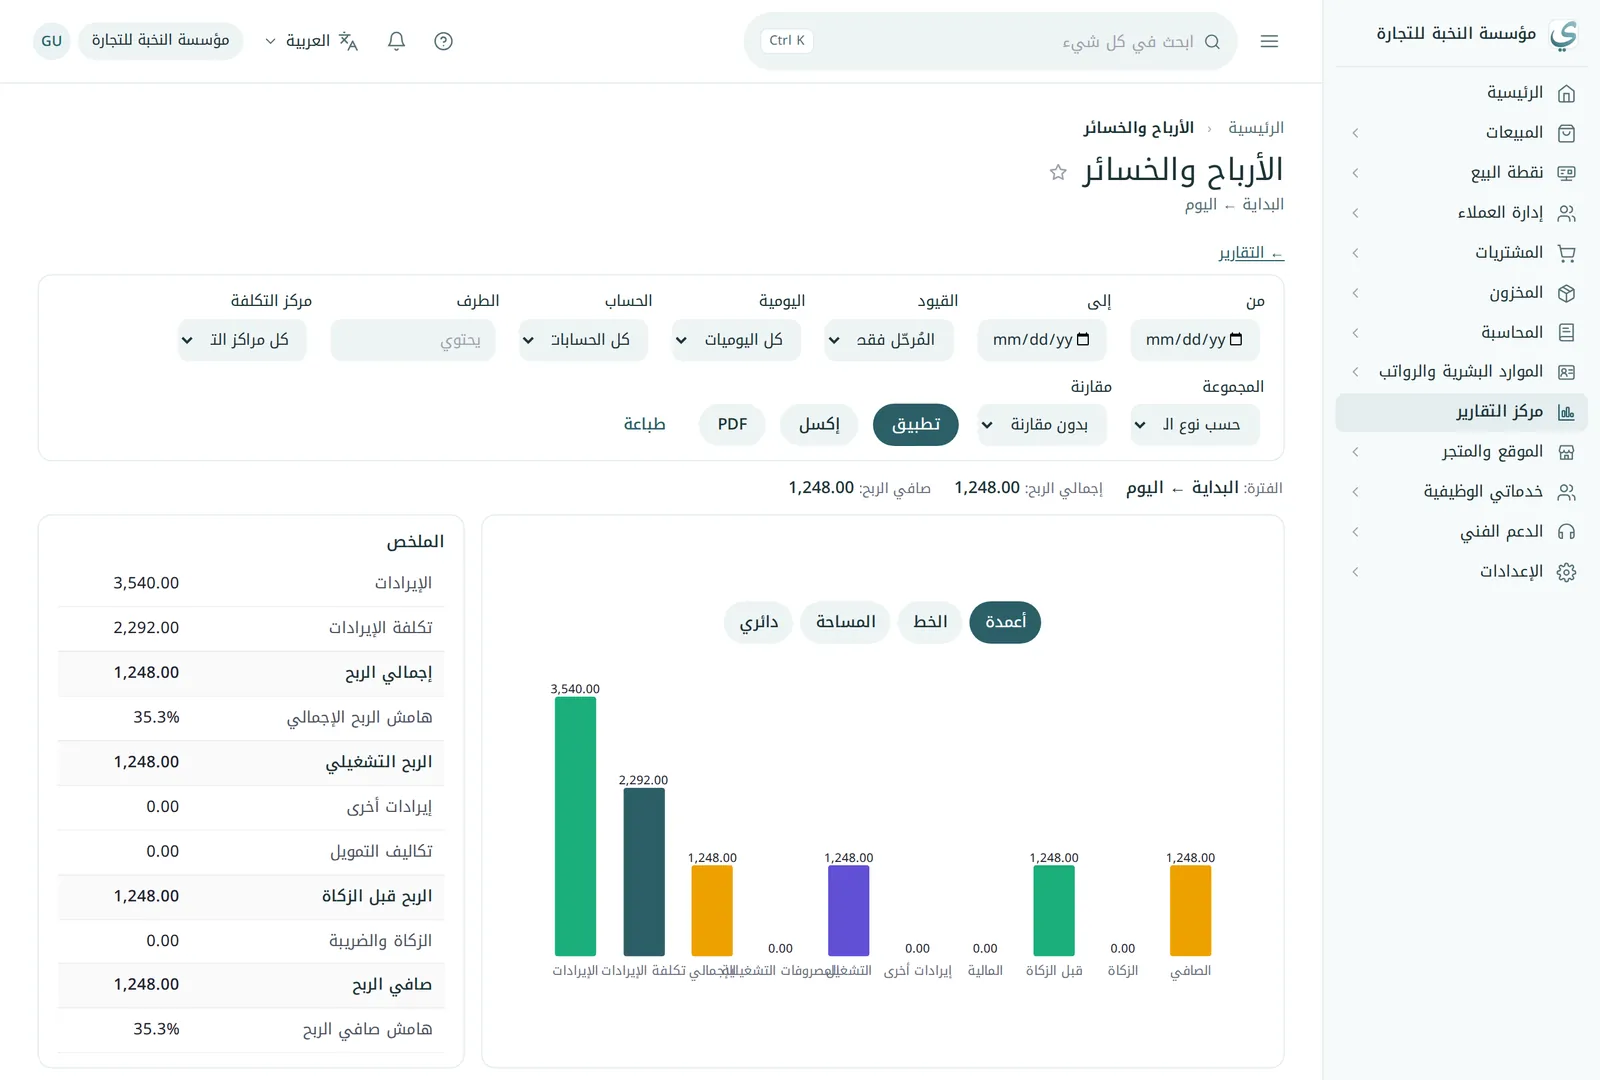
الإيرادات، ناقص تكلفة الإيرادات = مجمل الربح، ناقص المصروفات التشغيلية = الربح التشغيلي، ثم الإيرادات الأخرى وتكاليف التمويل = الربح قبل الزكاة، ثم الزكاة والضريبة = صافي الربح. مع ملخص بهامش الربح ورسم بياني.
الميزانية العمومية
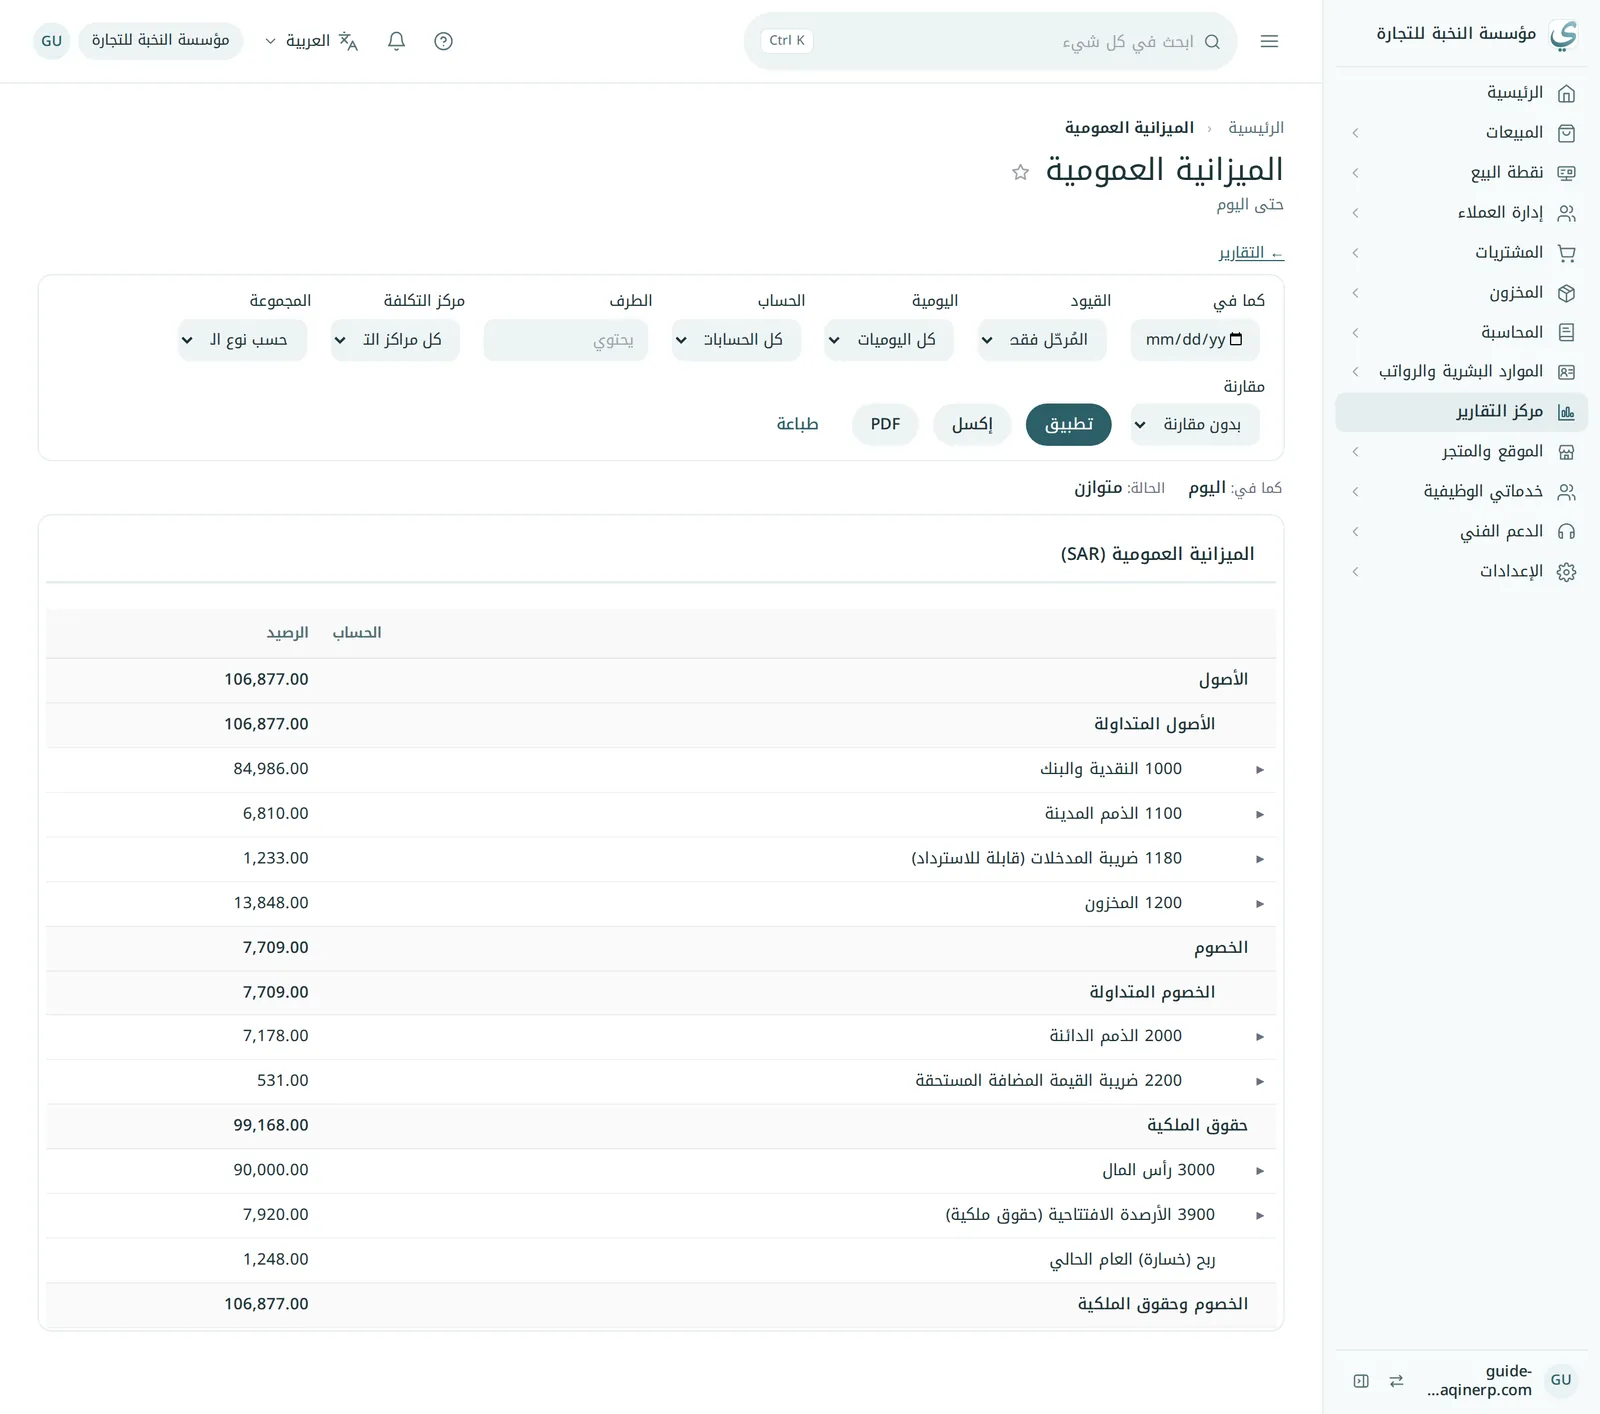
الأصول = الخصوم + حقوق الملكية في تاريخ تختاره. ربح السنة الحالية يظهر في حقوق الملكية تلقائياً حتى إقفال السنة.
8التدفق النقدي ومركز التقارير
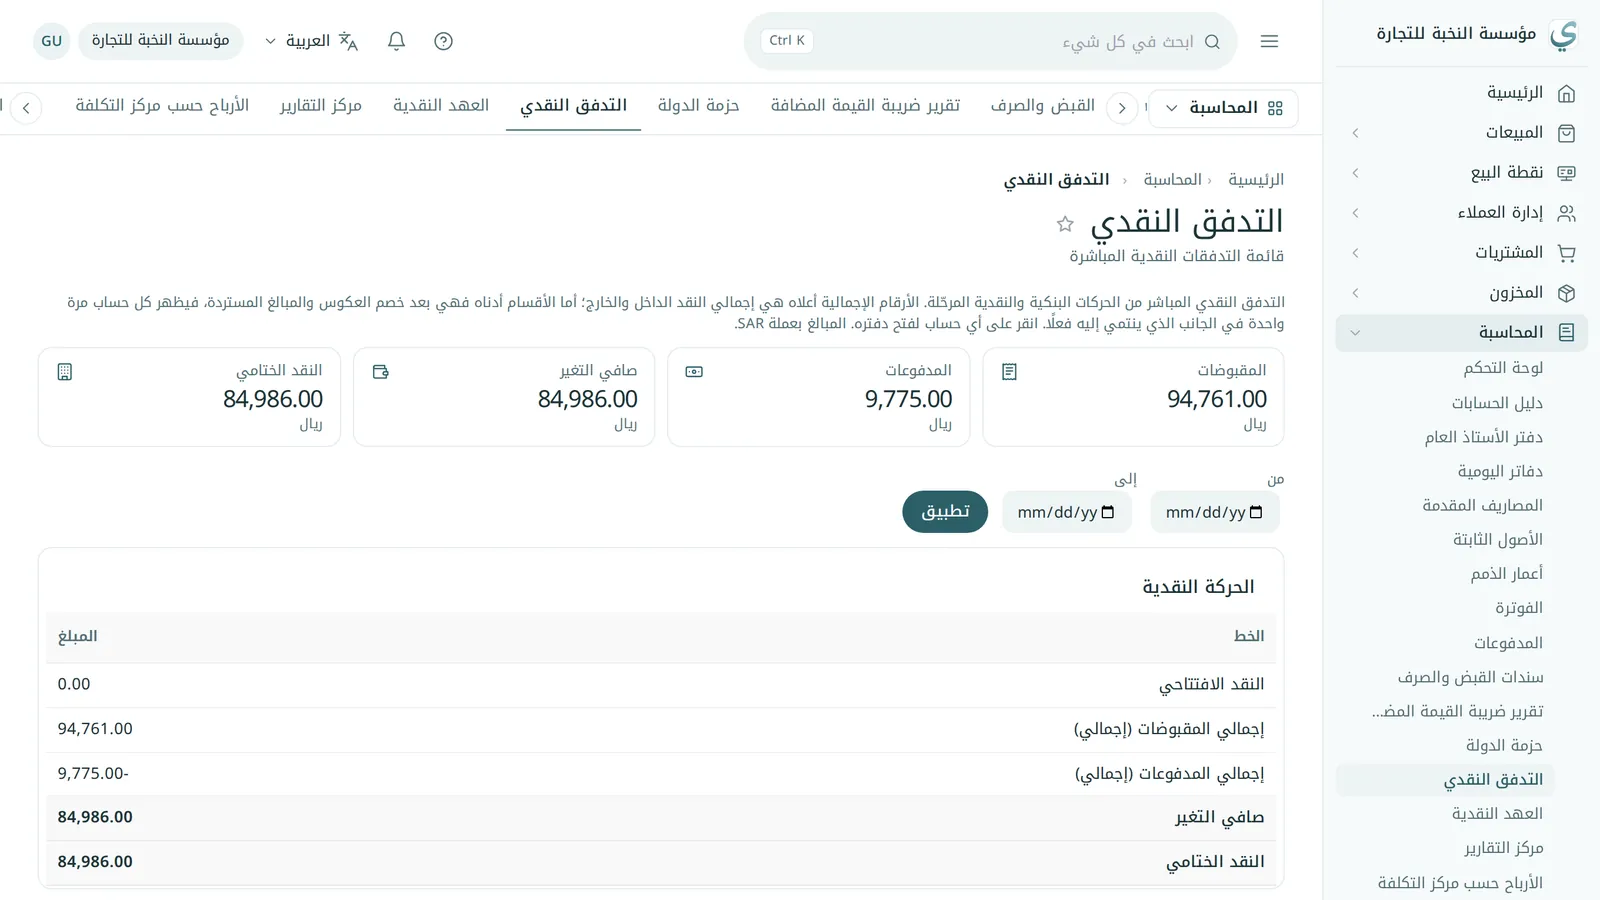
من المحاسبة ← التدفق النقدي: قائمة التدفقات النقدية المباشرة من حركات البنوك والصناديق المرحّلة: النقد الافتتاحي، والمقبوضات، والمدفوعات، وصافي التغير، والنقد الختامي، ثم تفصيل المقبوضات والمدفوعات حسب المصدر.
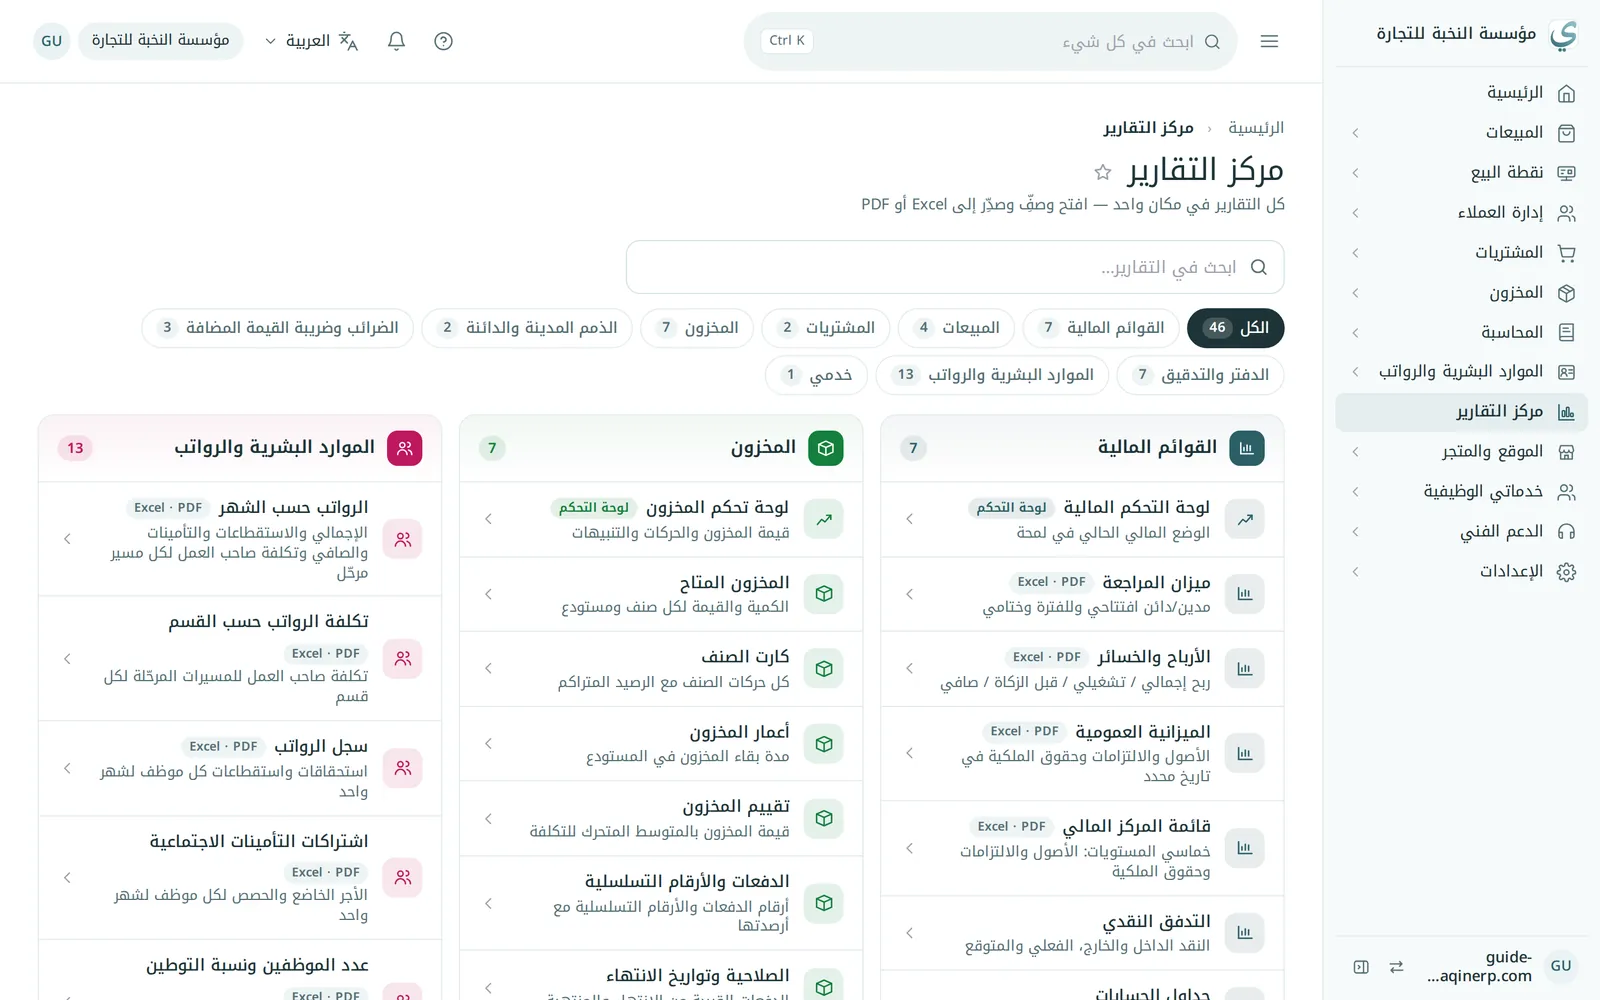
ومن مركز التقارير تصل إلى كل تقارير يقين في مكان واحد، مصنّفة: القوائم المالية، والمبيعات، والمشتريات، والمخزون، والذمم المدينة والدائنة، والضرائب، والدفاتر والتدقيق، والموارد البشرية. ابحث باسم التقرير، وكل تقرير يُصدَّر إلى Excel أو PDF.
9قائمة التحقق
- كل مبلغ مقبوض له سند قبض، وكل مبلغ مدفوع له سند صرف.
- المبالغ موزعة على الفواتير، وما بقي تحت الحساب معروف سببه.
- السند الخاطئ مُلغى بسبب، لا محذوف.
- رصيد البنك في الدفاتر مطابق لكشف البنك.
- ميزان المراجعة متوازن، والميزانية العمومية متوازنة.
- إقرار الضريبة مطابق لحسابي الضريبة (2200 و1180) قبل التقديم.
- القوائم المالية مصدّرة ومحفوظة لكل فترة.
الفصل التالي: نقاط البيع.